
Jahresbudget planen: 12-Monats-Matrix als Haushaltsbuch
Jahresbudget als Tabelle aufsetzen: Fixkosten, variable Posten, Jahresrechnungen monatlich umlegen. Die JMRKT-Matrix ohne Bank-API — keine Finanzberatung.
Darstellung und Aufnahme hängen nicht an Provisionen — siehe Methodik. Dieser Text kürt keinen Testsieger und ist keine Finanzberatung.
Ein Jahresbudget ist eine Tabelle mit zwölf Monaten, keine Persönlichkeitsfrage. Fixes oben, Variables darunter, einmalige Jahresrechnungen durch zwölf. Die JMRKT-Budget-Matrix (Jahresbudget planen – kostenlos ohne Bankzugriff) ist eine solche Fläche: editierbare Zellen, kein Kontoabgleich. Dieser Text ist ein How-to. Er misst die App nicht gegen Excel, YNAB oder eine Bank und erfindet keine Nutzerzahlen.
Krypto-Karten-Gebühren gehören nicht in dieselbe Zelle wie die Miete: Krypto-Karten im Alltag: Gebühren lesen lernen. Broker und Börsen sind Märkte, kein Haushalt: Broker, Börse, Bitcoin-only-App: Wer macht eigentlich was?.
Form
Zwölf Monate in einer Matrix.
Regel
Ein Ist-Monat, Rest Plan — kein Score.
Grenze
Kein Bank-Sync, keine Finanzberatung.
Pro / Contra einer Jahresmatrix
Pro
- Du siehst November und März in einer Zeile. Monatstools verstecken Saisonalität.
- Jahreskosten (Versicherung, Steuerberater, Domain) werden sichtbar, sobald du sie umlegst.
- Ohne Bank-API entscheidest du, welche Zahl in welcher Zelle steht.
Contra
- Du pflegst selbst. Wer keinen Ist-Monat nachträgt, hat eine Wunschmatrix.
- Die Matrix ersetzt keine Buchhaltung und keine Steuererklärung.
- Preview-Daten in der App können Beispiele sein. Nicht dein Haushalt.
Matrix aufsetzen
- Öffne Budget oder /app.
- Kategorien auf das begrenzen, was du steuerst. Zwölf ehrliche Zeilen schlagen vierzig Wunschzeilen.
- Eine Spalte = ein Monat. Einen Monat als Ist füllen (letzte Abrechnung, nicht Gefühl), die anderen als Plan.
- Keine Kontodaten einfügen, die du in dieser App nicht haben willst.
Mehr Methode schreibt dir das Tool nicht vor. Das ist Absicht, kein fehlendes Feature, das wir „getestet“ hätten.
Fixkosten vs. variabel
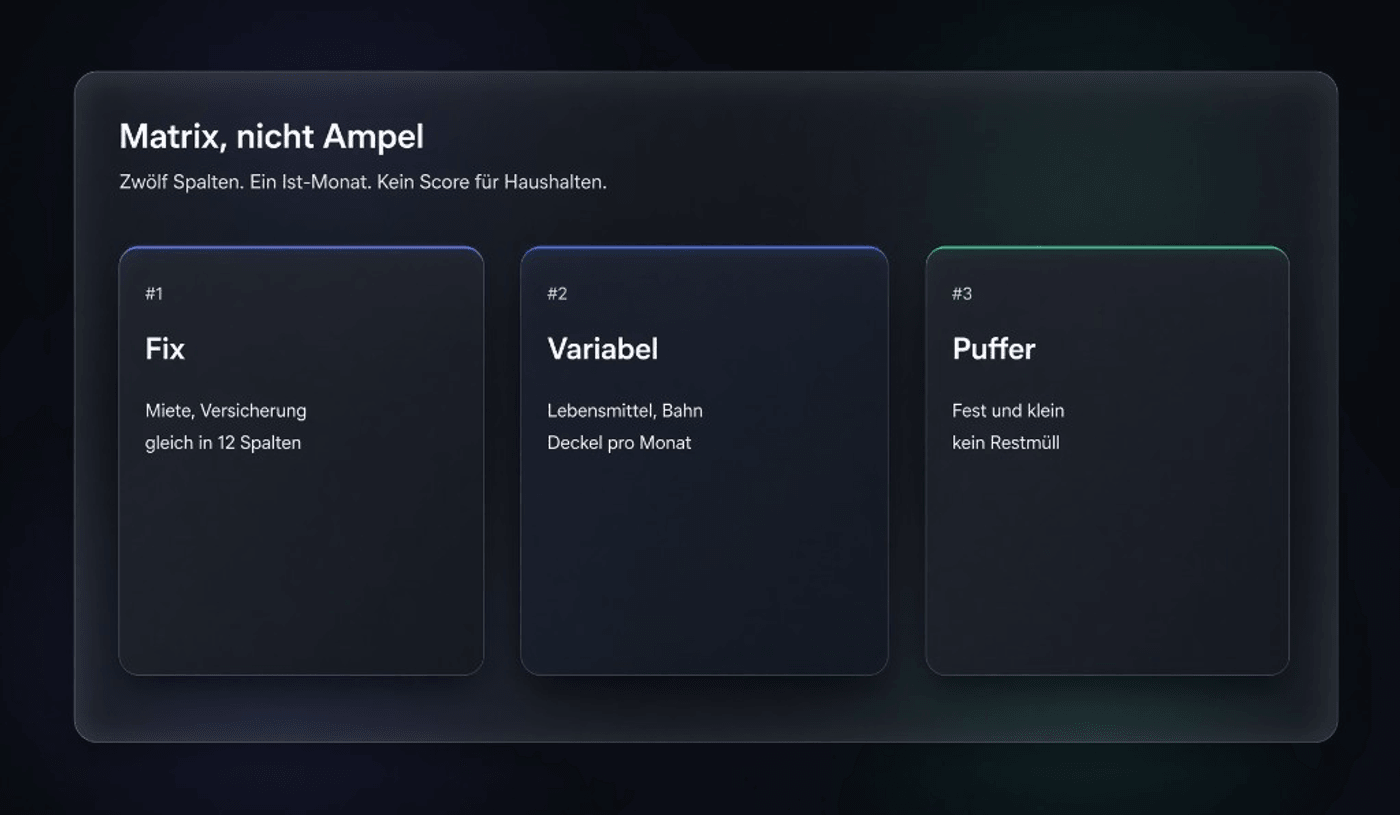
Fix ändert sich nicht, weil du einen guten Monat hattest: Miete, Versicherungen, Rundfunk, Abos, die du nicht gekündigt hast. Die gehören in jede der zwölf Spalten in derselben Höhe, bis du kündigst.
Variabel schwankt: Lebensmittel, Bahn, Kleidung, „sonstiges“. Hier hilft ein Deckel pro Monat mehr als eine Jahreszahl, die du im Dezember erschrickst.
Mischformen (Strom, Heizung) kannst du als Schätzung über zwölf gleichen oder als Saisonzeile führen. Beides ist Buchhaltungstechnik, keine Moral.
Jahreskosten monatlich umlegen
Eine Rechnung im März über 360 € ist in der Matrix 30 € in jeder Spalte — oder 360 € nur im März plus ein Hinweis, dass April–Februar frei bleiben. Die erste Variante macht den Monat vergleichbar. Die zweite macht den Cashflow ehrlich.
Wähle eine und bleib dabei. Die Matrix kann beides; sie kann nicht beides gleichzeitig klar halten, wenn du die Regel jede Woche änderst.
Typische Kandidaten: Haftpflicht, Kfz, GEZ, Cloud, Domain, Vereinsbeitrag, ein geplanter Urlaub. Nicht: erhoffte Kursgewinne. Das ist kein Haushaltsbuch.
Einen Monat Ist, elf Plan — und dann tauschen
Ohne mindestens einen echten Monat bleibt die Vorlage Literatur. Nimm den letzten abgeschlossenen Monat, nicht „ein typischer“. Trage ihn als Ist. Die Abweichung zu deinem Plan ist die einzige Zahl, die die Matrix dir nicht erfinden muss.
Im Folgemonat wird Ist zu Referenz, nicht zu Scham. Keine Ampel, kein Score. JMRKT vergibt keine Note für Haushalten — Methodik.
Was nicht in die Matrix gehört
- Depot- und Wallet-Stände. Das ist Vermögen, kein Monatsverbrauch.
- Gehebelte Perps. Das ist Risiko, kein Abo.
- Steuer, die du noch nicht berechnen kannst. Dafür gibt es Beratung, nicht diese Tabelle.
Mini-Vorlage: welche Zeilen zuerst
Wenn du leer startest, reichen acht Zeilen:
- Wohnen (Miete oder Haus)
- Strom / Heizung
- Versicherungen (eine Zeile, Jahresbeiträge umgelegt)
- Mobilität
- Lebensmittel
- Abos und Software
- Gesundheit / Vorsorge (ohne Diagnose, nur Zahl)
- Puffer — fest, klein, jeden Monat
Alles andere kommt, wenn eine echte Rechnung da ist. Eine Vorlage mit 30 leeren Labels erzeugt Scham, keine Klarheit.
Wochenrhythmus, der zur Matrix passt
- Sonntag, zehn Minuten: Ist-Woche in den laufenden Monat kippen. Nicht kategorisieren, bis es weh tut — drei Sammelzeilen sind erlaubt.
- Monatsletzter: Ist gegen Plan. Eine Zahl notieren, die du nächste Monat ändern willst. Nicht fünf.
- Quartal: Jahresumlagen prüfen (Versicherung, Steuerberater). Einmal falsch umgelegt, lügt die Matrix drei Monate höflich.
Das ist ein Rhythmus, kein Coach. Die App erzwingt ihn nicht.
Wenn Zahlen fehlen
Du weißt die Haftpflicht nicht? Schätz nicht auf zwei Kommastellen. Nimm den letzten Bescheid oder lass die Zelle leer und markiere sie. Eine leere Zelle ist ehrlicher als 12 × 17,50 € Fantasie.
Du teilst den Haushalt? Eine Matrix pro Person oder eine gemeinsame mit klarer Regel (wer füllt Ist?). Zwei Systeme, die sich nicht addieren, sind schlimmer als eine grobe gemeinsame.
Ohne Bankzugriff (ein Absatz, kein Titel)
Die Live-Seite betont: kein Bank-Sync, EU-Hosting, DSGVO-orientiert, kostenlos nutzbar. Verbindlich für Daten bleibt die Datenschutzerklärung. Privacy ist hier ein Produktmerkmal, keine Suchquery. Deshalb steht es nicht in der Überschrift. Wer Kontoumsätze automatisch will, braucht ein anderes Werkzeug — das ist ein anderer Job, kein Test, den wir gegen Banken geführt hätten.
Drei typische Fehler
- Zu viele Zeilen am Tag 1. Die Matrix sieht dann fertig aus und bleibt leer. Acht Zeilen, eine echte Rechnung.
- Jahreskosten nur im Zahlungsmonat, ohne Regel. Dann ist März „teuer“ und April „sparsam“, obwohl sich nichts geändert hat. Entweder umlegen oder den Cashflow bewusst so stehen lassen — nicht beides durcheinander.
- Puffer als Restmüll. Wenn alles Unklare in „Sonstiges“ fällt, lügt die einzige Zeile, die du später steuern könntest. Puffer ist fest und klein. Unklares bleibt leer oder bekommt einen Namen.
Nach drei Monaten
Du hast drei Ist-Spalten. Der Mittelwert ist keine Wissenschaft, aber er schlägt die Januar-Hoffnung. Passe den Plan ab Monat 4 an diesen Mittelwert an, nicht an einen Motivationsspruch. Wenn eine Zeile drei Monate bei null bleibt, lösch sie.
Die Matrix ist voll, wenn sie langweilig ist. Nicht wenn sie bunt ist.
Häufige Fragen
Ist das die beste Budget-App?
Wir küren keine Testsieger, auch nicht für eigene Produkte.
Seht ihr mein Konto?
Laut Produkt: kein Bankzugriff. Details: Datenschutz.
Kann ich damit Steuern lösen?
Nein. Keine Steuerberatung.
Brauche ich Excel zusätzlich?
Nur wenn du willst. Die Matrix ist die Vorlage. Export/Import ist kein Claim dieses Textes, solange die Seite ihn nicht trägt.
Wo starte ich?
Kalenderjahr oder rollierende zwölf Monate?
Beides ist eine Tabelle mit zwölf Spalten. Das Kalenderjahr hält Januar–Dezember fest; rollierende zwölf Monate schieben die älteste Ist-Spalte weg, sobald ein neuer Monat dazukommt. Die Budget-Matrix erzwingt keines von beiden — du wählst eine Regel und bleibst dabei, sonst lügt der Vergleich zwischen März und November.
Importiert der Planer meine Bankumsätze?
Nein. Die Matrix auf /budget hat keinen Bank-Sync und keine Konto-API. Du trägst Ist-Zahlen selbst ein. Wer Umsätze automatisch ziehen will, braucht ein anderes Werkzeug — das ist ein anderer Job, kein fehlendes Feature dieses Textes.
Muss ich im Januar neu anfangen?
Nur wenn du das Kalenderjahr als Regel gewählt hast. Rollierende zwölf Monate laufen über den Jahreswechsel weiter. Die Matrix merkt sich die Regel nicht für dich; sie zeigt die zwölf Spalten, die du füllst.
Keine Anlage-, Steuer- oder Rechtsberatung.