Krypto-Karten im Alltag: Gebühren lesen lernen
Krypto-Karten fair berechnen: Abo, Umwandlung, Fremdwährung, Bargeld und Cashback für deinen tatsächlichen Zahlungsalltag prüfen.
In diesem Ratgeber
Beim Bezahlen mit einer Krypto-Karte können mehrere Vorgänge zusammenkommen: Zugriff auf ein Guthaben, Umwandlung in die Abrechnungswährung und Verarbeitung der Kartenzahlung. Manche Programme belasten Fiat, andere Krypto oder Stablecoins. Prüfe für deine konkrete Kartenstufe, welcher Bestand verwendet wird und welche Kosten jeder Schritt verursacht.
Was in der Preisliste zählt, ist selten die große Überschrift „kostenlos“. Entscheidend sind die Zeilen darunter: Spreads beim Verkauf, FX-Aufschläge außerhalb der Heimatwährung, ATM-Limits und Ruhegebühren.
Die teuerste Gebühr ist die, die du erst nach dem Checkout siehst.
Lesen
Zeilen unter der Überschrift, nicht das Versprechen.
Alltag
FX, ATM und Inaktivität treffen öfter als die Jahresgebühr.
Lücke
„Wird geprüft“ heißt nicht „kostenlos“.
Die Schichten unter einer Zahlung
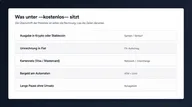
- Ausgabe. Die Karte belastet ein Guthaben in Krypto, Stablecoin oder Fiat beim Anbieter. Der Verkauf in die Abrechnungswährung hat oft einen Spread — auch wenn die Karte „keine Jahresgebühr“ hat.
- FX. Zahlungen außerhalb der Abrechnungswährung können einen Aufschlag tragen, zusätzlich zum Netz.
- Netzwerk. Visa oder Mastercard rechnen Interchange und Scheme-Fees. Du siehst sie selten als eigene Zeile, sie stecken in Konditionen und Cashback.
- Bargeld. ATM-Gebühren plus Monatslimits. Ein „kostenloser“ Automatenbezug gilt oft nur bis zu einem Betrag.
- Ruhe. Manche Programme rechnen nach Monaten ohne Umsatz. Das steht fast nie in der Kurzbeschreibung.
Preisliste prüfen: Fixkosten und Nutzungskosten
- Jahres- oder Monatspreis: oft der kleinste Posten, wenn du die Karte wirklich nutzt.
- Wie wird Krypto in die Zahlungswährung verkauft? Marktpreis, eigener Kurs, Spread-Angabe?
- FX außerhalb EUR (oder der Heimatwährung): Prozent plus etwaige Mindestbeträge.
- ATM: Preis pro Abhebung, Freikontingent, Tages- und Monatslimit.
- Inaktivität, Ersatzkarte, Zustellung, Extra-Karten — die Fußnoten.
- Cashback: auf welchen Umsatz, in welchem Asset, mit welcher Kappung, nach welchen Ausschlüssen?
Cashback gehört in dieselbe Rechnung wie die Kosten der damit bezahlten Ausgaben. Bei 100 Euro berechtigtem Umsatz ergeben frei angenommene 2 Prozent Cashback 2 Euro. Fallen für diesen Umsatz 3 Euro zusätzliche Umwandlungskosten an, bleibt vor weiteren Kosten ein Nachteil von 1 Euro. Die Rechnung gilt nur, wenn Prämie und Gebühren tatsächlich dieselbe Umsatzbasis haben.
DACH und Verfügbarkeit
Eine Karte, die in den USA oder in einer App-Store-Region existiert, ist damit nicht in Deutschland, Österreich oder der Schweiz bestellbar. Identitätsprüfung, Emittent und Wohnsitz entscheiden. In unserem Vergleich heißen fehlende Belege „wird geprüft“.
Karten sitzen oft auf einer Börse oder einem Broker. Die Rolle darunter — wer verwahrt — bleibt die Frage aus Broker, Börse, Bitcoin-only-App.
Quellenstand und Grenzen der Angaben
Wir listen keine „beste Karte“ und führen keine eigenen Praxistests durch. Verfügbarkeit und Konditionen im DACH-Raum ändern sich. Vergleichen statt küren: Krypto-Karten Vergleich.
Umwandlung, Fremdwährung und Bargeld getrennt berechnen
Für den Alltag lohnt sich eine getrennte Betrachtung von Umwandlung, Fremdwährung und Bargeld. Diese Kosten können zusammen auftreten, haben aber unterschiedliche Berechnungsgrundlagen. Neben dem Anbieterpreis sind auch mögliche Entgelte des Automatenbetreibers und die am Terminal angebotene Währungsumrechnung relevant.
Spread sitzt meist vor der Karte: beim Verkauf von Krypto oder Stablecoin in die Abrechnungswährung. Die Karte kann „keine Jahresgebühr“ haben und trotzdem teuer sein, wenn der Verkaufskurs neben dem Markt liegt. Die Zahl steht selten neben dem Plastikfoto. Sie steht in der Gebühren- oder Spread-Dokumentation des Emittenten oder der Börse darunter.
FX sitzt während der Zahlung, wenn die Terminalwährung nicht die Abrechnungswährung ist. Ein Aufschlag in Prozent plus ein möglicher Mindestbetrag. Visa- und Mastercard-Regeln erklären das Netz, nicht den Aufschlag deines Programms. Die Programmseite muss die Zeile tragen. Fehlt sie bei uns, steht „wird geprüft“ — nicht 0 %.
ATM sitzt daneben: Preis pro Abhebung, Freikontingent, Tages- und Monatslimit. „Kostenlos Bargeld“ gilt oft nur bis zu einem Betrag oder einer Zahl von Abhebungen. Danach greifen Gebühr und Limit gleichzeitig.
Ein Beispiel ohne erfundene Sätze: 40 € am Automaten im Urlaub können Spread (Verkauf), FX (fremde Währung) und ATM (Abhebung) stapeln. Die Kurzbeschreibung „kostenlos“ beschreibt davon keine. Lies die drei Angaben auf der Produktseite, etwa im Kartenvergleich, statt eine Marketingzahl als Rechnung zu nehmen.
Die Plattform darunter — wer verwahrt — bleibt die Rollenfrage aus Broker, Börse, Bitcoin-only-App. Die Karte erbt die Gegenpartei.
Cashback und Saveback: Voraussetzungen und nutzbarer Wert
Cashback ist ein Rabatt mit Bedingungen: auf welchen Umsatz, in welchem Asset, mit welcher Kappung, nach welchen Ausschlüssen? Lebensmittel, Tankstellen, Krypto-Käufe und Glücksspiel stehen oft in den Fußnoten, nicht im Banner.
Saveback — wo ein Programm einen Teil des Umsatzes in einen Spar- oder Bitcoin-Plan legt statt auszuzahlen — ist dieselbe Familie mit anderem Auszahlungsort. Es ist kein zweites Gehalt und kein risikoloser Zins. Es ist ein Programmparameter. Ob der Plan bei einem Broker, einer App oder on-chain landet, ändert die Verwahrung, nicht die Tatsache, dass Spread und FX vorher sitzen können.
Vergleiche Cashback und Saveback anhand des für dich nutzbaren Werts. Prüfe berechtigte Umsätze, Ausschlüsse, Monatsgrenzen und zusätzliche Voraussetzungen wie Sparpläne oder Token-Bindung. Eine Prämie in einem schwankenden Asset kann beim späteren Einsatz einen anderen Euro-Wert haben als bei der Gutschrift.
Was du tun kannst: Cashback- oder Saveback-Angabe und Spread-/FX-/ATM-Angaben derselben Programmseite nebeneinander legen. Fehlt eine Angabe, ist die Rechnung unvollständig. Vergleichen statt küren: Krypto-Karten Vergleich.
Zwei Fußnoten, die den Alltag oft teurer machen als der Banner: Ersatzkarte und Zustellung. Eine „kostenlose“ Karte kann bei Verlust oder bei Versand ins EU-Ausland eine eigene Zeile tragen. Das ist keine Jahresgebühr und kein FX — und trotzdem Teil derselben Preisliste. Fehlt die Angabe bei uns, bleibt es „wird geprüft“, nicht 0 €.
Inaktivität sitzt oft erst nach Monaten ohne Umsatz. Wer die Karte als Reserve im Geldbeutel lässt, liest diese Zeile zuerst. Cashback oder Saveback auf null Umsatz ist keine Rechnung. Die Plattform darunter — Börse oder Broker — ändert daran nichts; sie ändert nur, wer das Guthaben hält. Rollen: Broker, Börse, Bitcoin-only-App. Programmzellen: der Kartenvergleich.
Praxis: Dein Monatsprofil statt der Werbezahl
Teile deine geplanten Ausgaben in Zahlungen in Euro, Fremdwährungszahlungen und Bargeldabhebungen auf. Ordne jeder Gruppe die passenden Gebühren und Limits zu. Rechne Monats- und Jahresentgelte sowie einmalige Kosten getrennt hinzu. So erkennst du, welche Kondition bei deiner Nutzung tatsächlich ins Gewicht fällt.
Berechne die Prämie nur auf berechtigte Umsätze und berücksichtige die Obergrenze. Für eine nachvollziehbare Euro-Rechnung kannst du den verlinkten Cashback-Rechner verwenden. Vergleiche anschließend mit deinem bisherigen Zahlungsweg: Entscheidend sind die zusätzlichen Kosten und der nutzbare Mehrwert eines Wechsels.
Häufige Fragen
Ist eine Krypto-Karte eine Kreditkarte?
Meist nein. Viele Programme sind Debit oder Prepaid auf einem Guthaben. Der Name der Kartenmarke (Visa, Mastercard) beschreibt das Netz, nicht den Kredit.
Zählt Cashback als Ertrag?
Es ist ein Rabatt mit Bedingungen, kein risikoloser Zins. Ausschlüsse und Kappungen stehen in der Programmseite, nicht im Werbebanner.
Warum steht bei euch oft „wird geprüft“?
Weil wir die Zeile nicht belegen können. Eine leere Angabe als „0 €“ zu lesen wäre die teuerste Fehlannahme.