
Perpetual-DEXs verstehen: Marge, Liquidation, Selbstverwahrung
Was Funding, isolierte Marge und Liquidation bedeuten — und warum Selbstverwahrung das Protokoll-Risiko nicht aufhebt.
Perpetual Futures ohne feste Laufzeit („Perps“) gibt es zentral und dezentral. Auf einem Perp-DEX handelst du typischerweise mit Smart Contracts und oft mit einer eigenen Margin-Logik — nicht mit dem klassischen Broker-Konto.
Marge puffert Verluste. Isoliert heißt: ein Positionstopf. Cross heißt: gemeinsamer Topf. Wenn die Marge nicht mehr reicht, liquidiert das Protokoll — oft abrupt. Funding gleicht Long und Short periodisch aus und kann in beide Richtungen fließen.
Selbstverwahrung schützt vor Börseninsolvenz — nicht vor dem Contract.
Perp
Kein Fälligkeitstag, dafür Funding.
Marge
Puffer. Isoliert oder gemeinsam (Cross).
Ende
Liquidation kann den Einsatz vollständig nehmen.
Was ein Perp ist — und was nicht
Ein Perpetual Future bildet einen Kurs ab, ohne an einem Datum zu enden. Du gehst long oder short mit Hebel. Der Einsatz ist Marge, nicht der Nennwert der Position. Gewinne und Verluste laufen über den Mark-Preis des Protokolls — der kann vom Spot abweichen.
Das ist kein Spot-Kauf. Du besitzt den Basiswert nicht, nur eine Position im Vertrag. Deshalb ersetzen Perps weder eine Hardware-Wallet noch eine Börsenauszahlung. Rollen: Broker, Börse, Bitcoin-only-App.
Zentral (CEX) liegt die Position beim Anbieter. Dezentral liegt sie im Contract, den du über ein Frontend ansprichst. Beides kann zum Totalverlust führen. Der Unterschied ist die Gegenpartei: Firma oder Code — plus das Frontend, das du anklickst.
Marge, Cross, isoliert
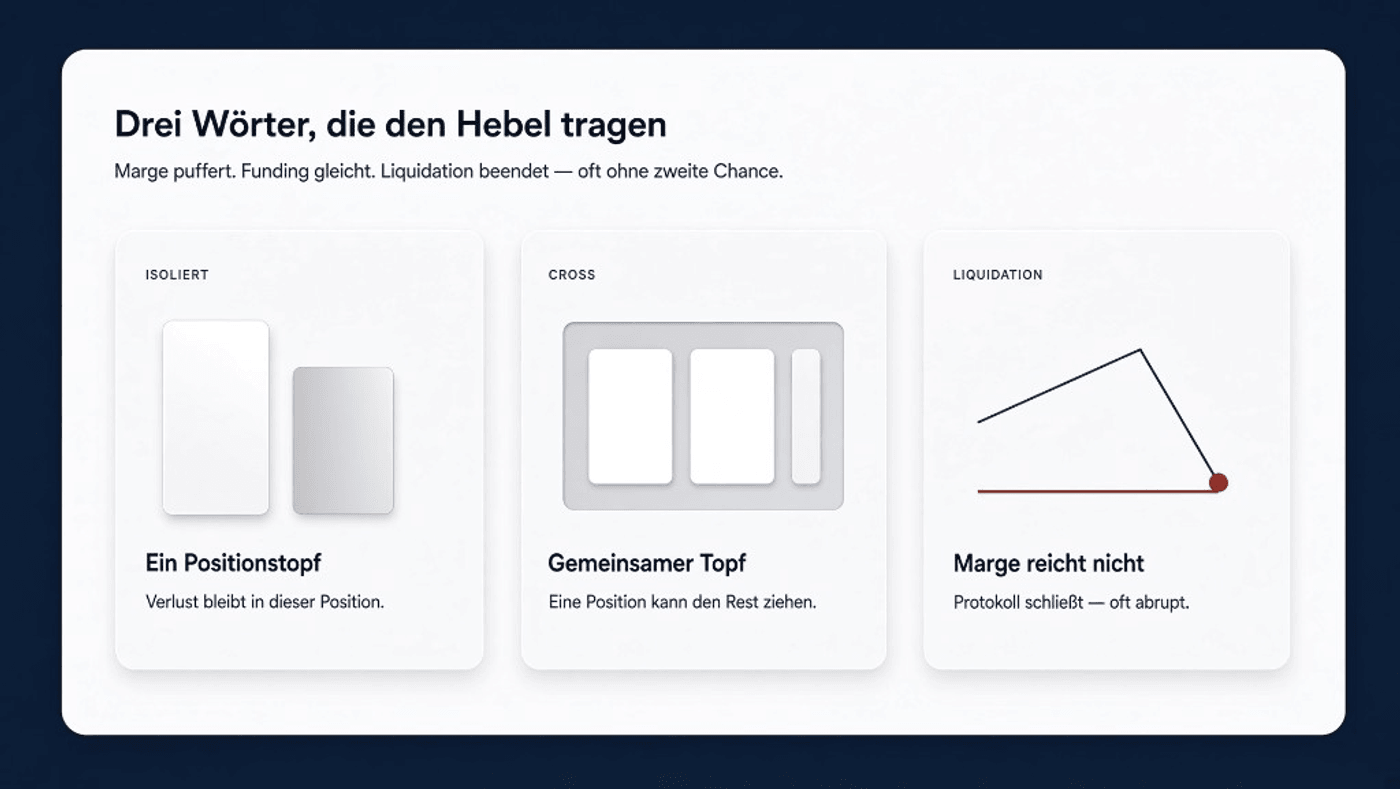
Isoliert: Nur der für diese Position hinterlegte Puffer haftet. Eine andere Position bleibt unberührt — bis du selbst umschichtest.
Cross: Mehrere Positionen teilen sich Marge. Eine schlechte kann die anderen mitziehen.
Liquidation: Reicht der Puffer nicht, schließt das Protokoll. Es gibt oft keine menschliche Schonfrist. Slippage und Gebühren der Schließung sind Teil des Verlusts.
Hebel vergrößert beides: den Weg nach oben und die Nähe zur Linie. Eine Zahl wie „10x“ ist keine Strategie, nur ein Abstand.
Funding
Funding ist eine periodische Zahlung zwischen Long und Short, damit der Perp-Preis am Spot klebt. Du kannst Funding empfangen oder zahlen — abhängig von Markt und Seite.
Ein „kostenloser“ Hebel ohne Funding-Zeile ist unvollständig. In ruhigen Märkten ist Funding klein. In einseitigen Märkten ist es die stille Gebühr, die die Position auffrisst, auch ohne dass der Kurs gegen dich läuft.
Was Selbstverwahrung hier heißt
Auf einem Perp-DEX signierst du oft selbst. Das schützt vor der Insolvenz einer zentralen Börse. Es schützt nicht vor:
- Fehlern oder Angriffen im Smart Contract
- Oracles, die den Mark-Preis liefern
- Bridges, falls Margen-Assets gewrappt sind
- Einem Frontend, das eine andere Transaktion zeigt, als der Contract ausführt
- Deiner eigenen Bestätigung
Eine Hardware-Wallet ändert die Signaturstelle, nicht die Marktmechanik. Was eine Hardware-Wallet wirklich schützt gilt hier besonders: Der Chip prüft nicht, ob der Contract das tut, was die Website verspricht.
Was wir nicht küren
Hebelprodukte können zum Totalverlust führen. Protokoll-, Bridge- und Frontend-Risiken sind Teil der Geschichte. Wir küren keinen „sicheren“ Perp-DEX.
Funding, Marge und Liquidation
Drei Wörter tragen den Hebel. Sie sitzen an verschiedenen Stellen der Position — und keines wird durch „dezentral“ ungültig.
Marge ist der Puffer, nicht der Nennwert. Isoliert haftet nur dieser Topf. Cross teilt den Topf mit anderen Positionen. Die Wahl steht in der Doku des Protokolls, etwa Hyperliquid, dYdX oder GMX. Wir setzen hier keine Hebelzahlen als Strategie ein. „10x“ ist ein Abstand zur Linie, keine Empfehlung.
Funding ist die periodische Zahlung zwischen Long und Short, damit der Perp am Spot klebt. Du kannst sie empfangen oder zahlen. In einseitigen Märkten frisst sie die Position, auch ohne dass der Kurs gegen dich läuft. Ein Frontend, das Funding klein schreibt, ändert die Mechanik nicht. Die Zeile gehört in die Kostenrechnung neben Handelsgebühr und Slippage.
Liquidation schließt, wenn der Puffer nicht reicht. Es gibt oft keine menschliche Schonfrist. Slippage und Gebühren der Schließung sind Teil des Verlusts. Der Mark-Preis kann vom Spot abweichen; das Oracle liefert ihn, nicht dein Wunschkurs.
Die drei hängen: Weniger Marge heißt näher an der Linie. Funding ändert den Puffer über die Zeit. Liquidation beendet die Rechnung. Wer nur den Hebel liest, liest die kleinste der drei Zahlen.
Selbstverwahrung hebt das nicht auf
Auf einem Perp-DEX signierst du oft selbst. Das schützt vor der Insolvenz einer zentralen Börse. Es hebt Funding, Marge und Liquidation nicht auf. Der Contract rechnet weiter, sobald die Signatur da ist.
Eine Hardware-Wallet ändert die Signaturstelle. Sie ändert nicht:
- die Linie, unter der das Protokoll schließt
- den Funding-Satz der Periode
- Oracle, Bridge und Frontend-Risiko
- deine Bestätigung eines Vertrags, den das Display nicht in Klartext übersetzt
Was eine Hardware-Wallet wirklich schützt gilt hier besonders: Der Chip prüft nicht, ob die Website das tut, was sie behauptet. Rollen vorher trennen: Broker, Börse, Bitcoin-only-App. Spot-Kauf und Perp sind verschiedene Produkte; sie stehen in derselben Vergleichswelt nur als verschiedene Plattformtypen, nicht als Note.
Wir küren keinen „sicheren“ Perp-DEX. Hebelprodukte können zum Totalverlust führen. Die Katalogzeilen — nicht dieser Text — tragen die Merkmale.
Isoliert begrenzt den Schaden auf eine Position — bis du selbst Marge umschichtest. Cross macht genau das zum Default: eine schlechte Position kann den gemeinsamen Topf leeren. Die Wahl steht in der Protokoll-Doku, nicht in diesem Text als Strategie. Lies die Liquidations- und Funding-Seiten bei Hyperliquid oder dYdX, bevor du eine Zahl im Frontend als „sicherer Abstand“ liest.
Selbstverwahrung heißt hier: Du signierst. Sie heißt nicht, dass Funding pausiert oder die Linie wartet. Eine Hardware-Wallet am Perp-Frontend ändert die Gegenpartei der Signatur, nicht die Marktmechanik. Rollen vorher: Broker, Börse, Bitcoin-only-App. Spot-CEX und Perp-DEX liegen in Krypto-Börsen vergleichen als verschiedene Plattformtypen.
Häufige Fragen
Ist ein DEX automatisch sicherer als eine CEX?
Er ersetzt die Firmen-Gegenpartei durch Code, Frontend und Oracle. Das ist ein anderes Risikobild, kein Freifahrtschein.
Kann ich Liquidation mit einer Hardware-Wallet verhindern?
Nein. Das Gerät signiert. Die Linie zieht das Protokoll, sobald die Marge nicht reicht.
Reicht es, Funding zu ignorieren?
Nur wenn du die Position sehr kurz hältst — und selbst dann steht die Zeile in der Doku. Funding ist Teil der Kosten, nicht Beiwerk.