DAC8 ab 2026: Was Kryptobörsen dem Finanzamt melden
Welche Kryptodaten ab 2026 erfasst werden, wann Anbieter sie 2027 melden und wie du deine Unterlagen vor dem Jahreswechsel ordnest.
In diesem Ratgeber
Deine Kryptobörse fragt nach steuerlicher Ansässigkeit und Steuer-ID. Gleichzeitig liest du, dass Krypto-Daten erst 2027 gemeldet werden. Beides kann zusammenpassen: 2026 ist das erste Erfassungsjahr, 2027 folgt die Meldung. Wer seine Unterlagen erst dann zusammensucht, muss möglicherweise ein ganzes Handelsjahr nachträglich rekonstruieren.
Dieser Ratgeber erklärt die Meldearchitektur für private Nutzer mit Deutschland-Bezug, zeigt die wichtigen Unterschiede und hilft beim Ordnen der eigenen Daten. Rechts- und Quellenstand ist der 6. Oktober 2026. Individuelle Steuerbeträge oder die Behandlung eines konkreten Geschäfts werden hier nicht berechnet.
Erfassung
Meldepflichtige Vorgänge aus 2026.
Übermittlung
Die erste Meldung folgt 2027.
Deine Unterlagen
Käufe, Gebühren und Transfers nachvollziehbar sichern.
Was ist DAC8 – und was ändert sich für dich?
DAC8 erweitert die Zusammenarbeit der EU-Steuerbehörden auf Kryptowerte. Meldepflichtige Dienstleister erfassen Angaben zu Nutzern und relevanten Vorgängen. Die Daten gehen an die zuständige Steuerbehörde und werden im vorgesehenen Verfahren zwischen Staaten ausgetauscht. Deutschland setzt diese Regeln mit dem Kryptowerte-Steuertransparenz-Gesetz, kurz KStTG, um. Grundlagen und Anwendungsbeginn bei der EU-Kommission.
Für den Alltag bedeutet das vor allem: Ein Anbieter kann zusätzliche steuerliche Angaben verlangen, seine Hinweise zum Datenaustausch ergänzen und meldepflichtige Aktivitäten systematisch erfassen. Das Thema betrifft die Datenübermittlung. Aus dem Wort „gemeldet“ lässt sich weder ein persönlicher Steuerbetrag noch die Vollständigkeit deiner eigenen Unterlagen ablesen.
Bei einer Plattformwahl hilft weiterhin der Krypto-Börsen-Vergleich. Die angebotenen Exportformate beantworten eine andere Frage: Wie kommst du an deine Daten? Genau dafür gibt es den Ratgeber Steuerreport DE: Nativ, CSV, API.
2026 oder 2027: Welche Termine gehören wohin?
Die zeitliche Trennung ist entscheidend. Meldepflichtige Vorgänge des Jahres 2026 werden im Folgejahr übermittelt. Für Anbieter, die nach deutschem KStTG an das Bundeszentralamt für Steuern melden, nennt § 9 KStTG den 31. Juli des Folgejahres als gesetzlichen Meldestichtag. Der erste EU-Austausch für 2026 ist bis zum 30. September 2027 vorgesehen. Die jeweiligen nationalen Fristen anderer Staaten können abweichen.
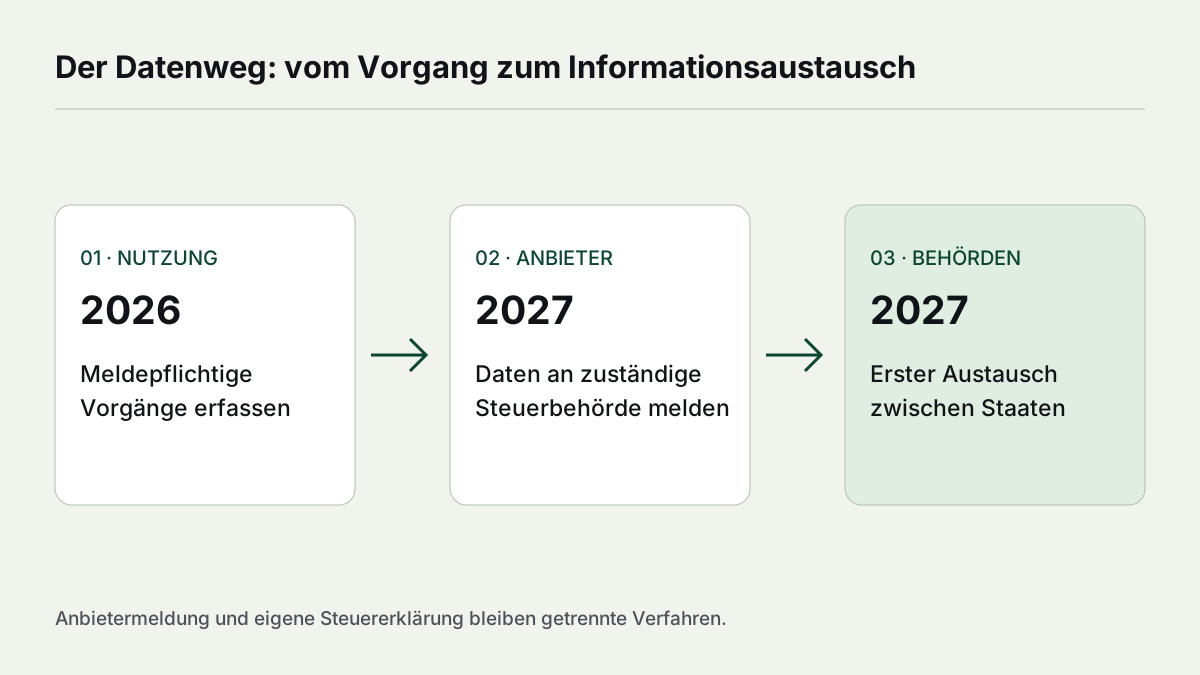
Die Frist deiner Steuererklärung ist separat zu prüfen. Auch die Bitte einer Plattform um Selbstauskunft kann einen eigenen Termin nennen. Wer bis 2027 mit allen Vorbereitungen wartet, verwechselt den Übermittlungstermin des Anbieters mit dem Zeitraum der erfassten Geschäfte.
Für bereits bis Ende 2025 bestehende Geschäftsbeziehungen müssen Anbieter die gesetzlich vorgesehenen Sorgfaltsmaßnahmen grundsätzlich bis zum 1. Januar 2027 abschließen. Das erklärt, weshalb Bestandskunden im Laufe von 2026 neue Abfragen erhalten können. § 7 KStTG.
Warum fragt die Börse nach deiner Steuer-ID?
Eine gültige Selbstauskunft natürlicher Personen enthält unter anderem Name, Anschrift, steuerliche Ansässigkeitsstaaten, zugehörige Steueridentifikationsnummern und Geburtsdatum. Die Nummer kann je nach Staat eine andere Bezeichnung oder eine funktionale Entsprechung haben. Entscheidend sind die Angaben zur tatsächlichen steuerlichen Ansässigkeit. § 6 KStTG.
Prüfe die Anfrage in der offiziellen App oder auf der selbst aufgerufenen Anbieter-Webseite. Bei einem Umzug, mehreren Ansässigkeitsstaaten oder widersprüchlichen Daten solltest du die Angaben klären, bevor du ein Formular bestätigst. Eine Steuer-ID ist personenbezogen; behandle sie entsprechend sorgfältig.
Ignorieren ist keine verlässliche Lösung. Das Gesetz sieht Erinnerungen und Mahnungen vor. Bei bestimmten Bestandskunden, die die verlangten Angaben weiterhin nicht liefern, muss der Anbieter schließlich die Durchführung meldepflichtiger Transaktionen verhindern. Die genauen Voraussetzungen stehen in § 8 KStTG. Das ist keine pauschale Aussage, dass jede verpasste App-Nachricht sofort zu einer Kontosperre führt.
Welche Daten werden gemeldet?
Die Meldung verbindet Identitätsangaben mit Informationen zu den jeweiligen meldepflichtigen Kryptowerten. Viele Transaktionsdaten werden je Kryptowert und Kategorie aggregiert, also zusammengefasst. § 11 KStTG unterscheidet unter anderem:
| Kategorie | Vorgesehene Angaben in vereinfachter Form |
|---|---|
| Käufe gegen Euro oder andere Fiat-Währungen | Gesamtbruttobetrag, Einheiten und Anzahl der Vorgänge |
| Verkäufe gegen Fiat-Währungen | Gesamtbruttoerlös, Einheiten und Anzahl der Vorgänge |
| Tausch zwischen meldepflichtigen Kryptowerten | Marktwerte, Einheiten und Anzahl der Vorgänge |
| Bestimmte Übertragungen | Marktwerte, Einheiten und je nach Kategorie weitere Angaben |
Bei Privatpersonen kommen die gesetzlich vorgesehenen Identifikationsdaten hinzu. Auch bestimmte Übertragungen an Adressen, deren Verbindung zu einem Dienstleister dem Anbieter unbekannt ist, sind im Gesetz erfasst. Eine Auszahlung auf eine eigene Wallet verschwindet deshalb nicht allein durch den Wechsel in die Selbstverwahrung aus der Meldearchitektur.
Die Tabelle ist eine Orientierung zu ausgewählten Kategorien. Ob ein konkreter Anbieter oder Vorgang erfasst ist, muss anhand der gesetzlichen Definitionen und der zuständigen Rechtsordnung beurteilt werden. Die Aussage „jede Blockchain-Bewegung wird automatisch vollständig gemeldet“ wäre zu weitgehend.
Meldung, Steuerreport und Steuererklärung erfüllen verschiedene Aufgaben
Stell dir ein frei erfundenes Beispiel vor: Du kaufst für 1.000 Euro Bitcoin, transferierst einen Teil zwischen eigenen Konten und verkaufst später für 600 Euro. Die Zahlen allein verraten nicht, welche Anschaffungskosten zu den verkauften Einheiten gehören, welche Gebühren anfielen oder welcher Bestand vor 2026 schon vorhanden war.
Ein Gesamtverkaufsbetrag ist deshalb kein fertiger persönlicher Gewinn. Eine Arbeitstabelle braucht die zugehörigen Einzelvorgänge und ihre Zusammenhänge. Der Anbieterreport kann bei dieser Aufbereitung helfen; seine Aussagekraft hängt von den erfassten Daten und den verwendeten Annahmen ab.
Das BMF hat die Mitwirkungs- und Aufzeichnungspflichten sowie die Einordnung von Steuerreports in seinem Schreiben vom 6. März 2025 erläutert. Eigene Sachverhaltsaufklärung bleibt relevant, gerade wenn mehrere Plattformen beteiligt sind. BMF zu Kryptowerten und Dokumentation.
Praktisch lohnt sich eine Trennung in drei Ordner: unveränderte Rohdaten, eigene Zuordnung und Berechnung, Anbieterhinweise und Reports. So kannst du später erkennen, welche Angabe aus dem Originalexport stammt und welche du selbst ergänzt hast.
Dein Jahresend-Check für 2026
Beginne mit einer vollständigen Liste deiner Zugänge. Kleine Restbestände, selten genutzte Börsen und inzwischen geschlossene Konten fallen beim Rückblick leicht unter den Tisch. Danach exportierst du die Historien mit einem eindeutig dokumentierten Zeitraum. Ein November-Export kann die bis dahin vorhandenen Daten sichern; für das vollständige Kalenderjahr brauchst du anschließend die fehlenden Dezember-Vorgänge.
Die folgende Checkliste ist eine redaktionelle Organisationshilfe. Sie ist kein gesetzlicher Formularsatz und bestätigt nicht, dass eine Steuererklärung vollständig ist.
Unterlagen geordnet ins Jahr 2027 mitnehmen
Häkchen gelten für diese Seitenansicht und werden nicht gespeichert. Nutze den Download für deine eigene Ablage.
Bei einem Transfer zwischen eigenen Konten hilft eine kurze Zuordnung: Ausgangskonto, Zielkonto, Asset, Netzwerk, Zeitpunkt und Transaktionskennung, soweit vorhanden. Lege die Notiz neben den jeweiligen Export. Dadurch wird eine Auszahlung im Rückblick nicht versehentlich zum „verschwundenen Kauf“ oder ein Eingang zum unklaren neuen Bestand.
Kennzeichne fehlende Werte ausdrücklich. Eine offene Gebührenangabe bleibt offen, bis du sie belegen kannst. Aus einer leeren Zelle eine Null zu machen, erzeugt nur scheinbare Vollständigkeit. Bewahre Arbeitskopien und Originaldateien so auf, dass Änderungen nachvollziehbar bleiben.
Was tun bei Fehlern oder widersprüchlichen Angaben?
Ordne zuerst den Fehler zu: Stammdaten, fehlender Export, doppelt importierter Vorgang oder eine Anbieterangabe, die nicht zu deinem Beleg passt. Notiere Datum, betroffene Plattform und die konkrete Abweichung. Wende dich für falsche Anbieterangaben über dessen offiziellen Kontaktweg an den Anbieter und bewahre die Antwort auf.
Nach § 9 KStTG müssen Anbieter erkannte fehlerhafte Meldungen korrigieren. § 13 KStTG verlangt zudem die Information der betroffenen Nutzer vor der ersten Meldung. Eine Support-Antwort ist jedoch kein Ersatz für die Prüfung deiner eigenen Erklärung.
Wenn die steuerliche Einordnung unklar ist, bringe vollständige Rohdaten, deine Zuordnung und eine kurze Liste offener Fragen zur qualifizierten Steuerberatung mit. So beginnt die Prüfung mit dem Sachverhalt und nicht mit dem Versuch, ein Jahr aus Kontoständen nachzubauen.
Häufige Fragen zu DAC8 und Krypto
Werden erst Geschäfte aus 2027 gemeldet?
Ist die DAC8-Meldung gleichzeitig meine Steuererklärung?
Ist eine eigene Hardware-Wallet automatisch ausgenommen?
Gilt der 31. Juli für meine persönliche Steuererklärung?
Muss ich meine Seed-Phrase für die Selbstauskunft angeben?
Weiterlesen: Exportformate verstehen, Auszahlung auf die eigene Wallet und Börsen anhand dokumentierter Kriterien vergleichen.
Dieser Artikel bietet allgemeine Information und eine Organisationshilfe. Er ersetzt keine individuelle Steuer- oder Rechtsberatung.